想买却找不到?揭秘保险购买中的“隐形门槛”
在生活中,我们常常会遇到一种奇怪的现象:明明听说某款保险产品保障全面、价格合理,可当自己真正想买的时候,却发现无处可寻——代理人说“停售了”,官网找不到入口,客服也语焉不详。为什么有的保险,想买却买不到?这背后其实隐藏着多重原因,值得每一位消费者了解。
一、产品停售与更新换代
保险产品并非永久在售。监管政策调整、市场利率变化、赔付率超标等因素都会导致保险公司主动停售某款产品。例如,2019年银保监会叫停预定利率4.025%的年金险后,一大批高收益产品一夜之间下架 。保险公司也会定期升级产品,旧版本停售,新版本可能提高了门槛或调整了保障范围。当你听说一款“好产品”时,它可能已经处于停售倒计时或已经退出市场。
二、销售渠道的限制
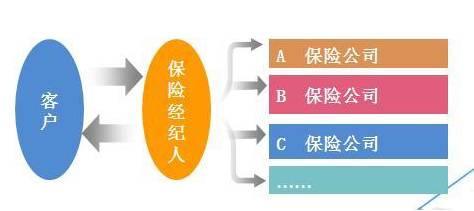
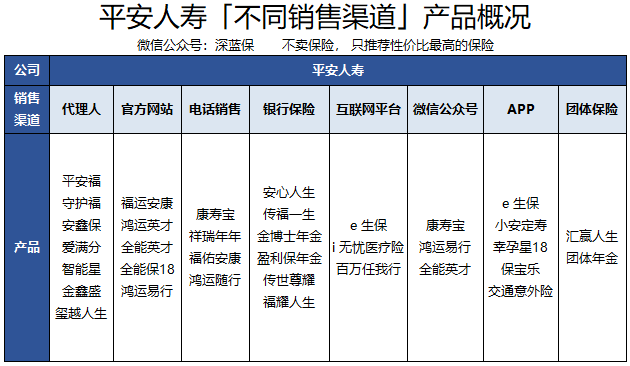
很多保险产品只在特定渠道销售。有的仅在个险代理人渠道销售,有的仅限经纪公司,还有的只在互联网平台或银行渠道售卖。如果你混淆了渠道,自然找不到购买入口。例如,某款高性价比的重疾险可能只通过保险经纪人销售,你直接去保险公司官网或APP反而搜不到。部分产品采取“地区限售”策略,仅在有分支机构的省份销售,异地消费者无法投保。
三、代理人“藏起来”的产品
保险代理人的销售动机直接影响你能否接触到某些产品。代理人收入主要来自佣金,而不同产品的佣金差异巨大。一些保费低、保障高的“良心产品”(如定期寿险、百万医疗险)佣金极低,代理人缺乏推广动力。相反,他们更愿意推荐佣金高的储蓄型或返还型保险。当你向代理人询问某款“网红产品”时,对方可能以“停售了”“不适合你”“有更好推荐”等话术转移话题,转而推销利润更高的产品 。
四、购买门槛与核保限制
有些保险并非“想买就能买”。健康告知、职业类别、年龄限制等都会成为隐形门槛。例如,一款性价比极高的医疗险可能对既往症要求严格,或仅限1-4类职业投保。如果你不符合条件,系统会自动拒保,给人一种“买不到”的感觉。部分产品设有严格的财务核保或体检要求,普通消费者难以满足。
五、信息不对称与营销策略
保险公司有时会采用“限量销售”“预约制”等饥饿营销手段,制造稀缺感。例如,某些产品定期开放投保窗口,平时无法购买。另外,信息不对称导致消费者难以获取完整的产品目录——官网展示的往往只是部分产品,大量产品需要输入特定代码或通过代理人链接才能访问。
六、消费者如何应对?
- 多渠道查询:除了代理人,可通过保险公司官网、官方APP、保险经纪平台以及银保监会备案信息查询产品是否在售。
- 明确自身需求:不要盲目追逐“网红产品”,而是根据家庭结构、健康状况、预算来筛选。
- 问清停售原因:如果代理人称产品停售,不妨要求提供停售通知或核实官方信息,避免被误导。
- 善用保险经纪人:经纪人可代理多家公司产品,对比范围更广,但需注意其同样有佣金导向性,建议多问几家。
- 关注核保规则:投保前仔细阅读健康告知和职业限制,必要时尝试智能核保或人工预核保。
###
保险作为一种特殊商品,其可及性受到监管、渠道、佣金、核保等多重因素影响。想买却找不到,未必是产品不好,而是销售逻辑在起作用。作为消费者,保持理性、主动获取信息、不轻信单一渠道,才能找到真正适合自己的保障。毕竟,买保险的初衷是转移风险,而非追逐“稀缺”。
(注:文中提及的险种及案例仅为说明现象,不构成具体购买建议。投保前请以保险合同条款为准。)
如若转载,请注明出处:http://www.post618.com/product/58.html
更新时间:2026-11-21 22:56:57